


2026年10月、米国不動産カウンセラー協会(Counselors of Real Estate®)は、年次報告「CRE®が考える"不動産に影響を与える今年の10大テーマ®"」 2027年版を発表した。本レポートは、同協会の会員(CRE®)の中山善夫が代表を務める(株)ザイマックス総研にて原文(英語)を日本語に翻訳し、紹介するものである。原文は"The CRE® 2027 Top Ten Issues Affecting Real Estate®"より閲覧可能である。なお、このレポートは2011年から毎年発表され、2017年より翻訳紹介している。
* 2025年12月25日公表「2025-26 不動産に影響を与える今年の10大テーマ」
* 2024年11月07日公表「2024-25 不動産に影響を与える今年の10大テーマ」
* 2023年11月15日公表「2023-24 不動産に影響を与える今年の10大テーマ」
* 2022年8月29日公表「2022-23 不動産に影響を与える今年の10大テーマ」
* 2021年7月28日公表「2021-22 不動産に影響を与える今年の10大テーマ」
* 2020年7月20日公表「2020-21 不動産に影響を与える今年の10大テーマ」
* 2019年7月31日公表「2019-20 不動産に影響を与える今年の10大テーマ」
* 2018年7月30日公表「2018-19 不動産に影響を与える今年の10大テーマ」
* 2017年7月14日公表「2017-18 不動産に影響を与える今年の10大テーマ」
2027 TOP 10 RESULT
*米国不動産カウンセラー協会(Counselors of Real Estate®)
本協会は1953 年に設立され、不動産、ファイナンス、法務あるいは会計分野における実務専門家及び政府の政策担当者、学者等からなる高度専門家集団として国際的に認知された団体であり、複合不動産や土地に起因する諸問題の解決のため、専門的・客観的な助言を行っている。また、不動産業界における論理的リーダーシップを担う中心的存在として認知されており、現にCRE®は、60を超える多様な不動産関連分野の専門家によって構成される団体として、不動産に影響を与える諸問題やトレンドの現状と将来について、客観的な分析、検証、提言を行っている。CRE® は選りすぐりのメンバーシップであり、会員となるには既存会員からのinvitation が必須となる。当組織が発する「CRE®」(不動産カウンセラー)の称号は、不動産カウンセリングのあらゆる分野において、会員が卓越した能力を有することを保証するもので、CRE® 称号の保持者は、全世界で約900名しかいない。
米国不動産カウンセラー協会とその会員である900人のCRE®は、不動産の全部門に最も大きな影響を与えると予想される既存および新規のテーマを特定した。不動産に影響を与える10大テーマは、幅広い分野で活躍する当協会の会員による投票、議論およびディベートを経て決定される。協会を代表するソートリーダーシップの取り組みである本レポートは15年目を迎え、世界中のCRE®の顧客や不動産業界全般にとって貴重なリソースとなっている。
業界が急速に変化する中、不動産に影響を与えるテーマの多くは相互に関連しており、その共通項は不動産、ヒト、テクノロジー、そしてカネである。10大テーマは、相互に関連しあう複数の要因が、資本配分や開発に関する意思決定、資産パフォーマンスのあり方を変えつつあることを示している。AIはエネルギー需要を押し上げる。人口動態は移住を促し、移住は住宅市場に影響を与える。気候変動は保険、移住、資本市場に影響を及ぼす。金利は開発や借り換えに影響を及ぼすだけでなく、経営・財務上の困難を招く。
米国不動産カウンセラー協会の目的は、単に課題を特定するだけでなく、そこから議論をさらに進め、戦略的な示唆と実行可能な解決策を提示することにある。本レポートに対するご意見・ご感想をお聞かせいただきたい。
1. AIの力
■AIが直面する新たな障壁:データセンターの需要、電力制約、そして新たな業務プロセスへの対応
AIが、世界経済、産業、そして社会全般を形づくる強力な存在であることは疑いない。商業用不動産に関しては、今後1年を見据えた重要なテーマとして特に次の2点が挙げられる。
- AIが実物不動産、特にデータセンターやデジタルインフラの新時代に与える影響。
- より良く、より早く、より賢明な意思決定を可能にするための、分析や業務プロセスにおけるAI の活用。
AIツールはますます業務プロセスに組み込まれるようになっており、不動産の評価、引受審査、取得のあり方を根本的に変える可能性がある。商業用不動産の専門家がAIエージェントの活用方法を模索するなかで、特に重視すべき問いは2つある。一つ目は、その情報が信頼できる情報源に基づく良質な情報かどうか。二つ目は、そのAIエージェントから得られる情報や画像を使用する法的権利があるかどうかである。
■データセンターに対する反発
データセンター開発をめぐる「ゴールドラッシュ」はすでに本格化しており、増大するコンピューティング能力への需要に応えようと、開発業者と資本が殺到している。マッキンゼー・アンド・カンパニーによると、世界のデータセンター関連支出は2030年までに7兆ドルという巨額に達する可能性がある。
その一方で、電力網への負荷や冷却用水の消費を理由に、様々な関係者から反発が強まっている。全米州議会議員連盟によると、米国では少なくとも14州の議員が、新たなデータセンター施設の建設禁止、あるいは一時的な建設停止措置を検討している。
経済発展の観点から見ると、データセンターは他の商業施設や住宅開発を阻害する要因となる可能性もある。人々は、絶え間なく低い機械音を発するデータセンターの近くに住みたいと思わないだろう。また、電力供給の状況によっては、データセンターの建設によって、他の用途の光熱費が高くなったり低くなったりする可能性があり、有利にも不利にもなり得る。
■重要なポイント:リスクを評価する
大きな論点の一つは、不動産投資市場がデータセンターを取り巻くリスクを適切に織り込んでいるかどうかである。大規模なデータセンターには、処理用ハードウェアを収容するための広大な施設が必要となり、多くの場合、数千台のサーバーラックと数百万個のチップが設置される。イノベーションが急速に進む環境において、一個のチップで現在より桁違いに多くのデータを処理できるようになったら、何が起こるのだろうか。
その結果として考えられるのが、地方都市やそれより小規模な地域に立地する施設が、建設時点では高い価値を持っていたとしても機能的に陳腐化し、用途転換が困難になることである。ピュー研究所によると、米国で計画されている1,556ヵ所のデータセンターのうち、およそ3分の2が地方に立地している。
データセンター開発をめぐる障壁が増えるなか、データセンタープロジェクトに携わる商業用不動産の専門家は、最適な立地を見極めることに注力する必要がある。現時点では、より多くのデータセンターが必要かもしれない。しかし、ある特定の不動産が本当にデータセンターに適しているのか、あるいは逆に、利用可能な不動産にとってデータセンターが最有効使用なのかを検討する必要がある。その他の関係者にとっては、既存および計画中のデータセンターが、自らの投資や地域社会に現在、そして将来どのような影響を与える可能性があるのかを考えることが今後の課題となる。
2. 資本市場
■現実を直視しよう:なぜ利下げは見込めないのか
「希望は戦略ではない」という古い格言は、金利低下によって窮地を脱しようと期待する人々にとって、まさに身に染みる現実のものとなっている。低コストの資本こそが、苦境に陥っている資産を保有し続け、投資目標を達成し、あるいは取引活動を再び活性化させる唯一の解決策だと考える人もいる。
しかし、よほどの危機でも起こらない限り、近いうちに極めて低コストの借入が可能だった時代へと市場が戻る可能性は低い。むしろ、FRB(連邦準備制度理事会)がインフレリスクにどのように対応していくのかをめぐる新たな不確実性が、今後の金利動向についてさらなる疑問を投げかけている。
■「正常」な資本コストへの回帰
FRBには、物価安定、すなわちインフレを抑制することと、最大雇用を支えることという二つの使命がある。イラン戦争と原油価格の高騰を受けてインフレ率が上昇傾向にあることは、利上げを後押しする要因となる。ただし、当然ながら留意すべき点もある。特にエネルギー価格の変動が大きく、政策動向も刻々と変化する状況では、インフレが今後どの方向に進むのかを予測することは難しい。
世界金融危機後、量的緩和(QE)によって金利は人為的に引き下げられ、パンデミック時にはほぼゼロまで低下した。現在の市場は、より正常な金利環境にあると言える。借入コストは以前より高くなったものの、デット資金は広く調達可能である。一方、エクイティ資金は依然として慎重な動きを見せている。
■利回りへの圧力
かつての低金利は投資家にとって追い風だったが、現在の高金利環境は逆風となっている。こうした状況は、不動産が投資ポートフォリオのなかでどのようなメリットをもたらせるのか、という問いを投げかけている。金利低下や資本市場の力による資産価値の上昇が期待できないのであれば、資産価値の成長の唯一の源泉は収益となり、実現可能なリターンは限定される。
利回りへの下方圧力は、投資家に戦略の見直しを迫り、ひいては市場全体における資本の流れを変化させる可能性もある。一部の投資家は、低利回りのコア不動産から離れ、より高いリターンと収益成長が期待できるバリューアッド型やオポチュニスティック型の不動産へ資本を移す可能性がある。
■重要なポイント:運用に注力する
金利の動向ばかりに目を向けるのはやめるべきである。米国10年国債利回りに影響を与えるのがFRBの政策であれ、債券市場の動きであれ、金利は誰か一人の力でコントロールできるものではない。
注力すべきなのは、自らがコントロールできること、つまり物件レベルでの取り組みである。物件運営を改善し、適切なリーシングチームを採用し、テナント構成において健全な業種バランスを構築することができる。要するに、今こそ基本に立ち返るべき時である。
3. 建設コストとサプライチェーン
■高騰する建設コストが、商業用不動産市場のあり方を変えつつある
建設コストは、開発の実現可能性や資産評価から、再調達コスト、保険、市場における引受判断の前提に至るまで、ほぼあらゆる不動産の意思決定の土台となっている。建設コストは、通商政策、人手不足、エネルギー価格の変動、サプライチェーンの混乱、金利上昇といった要因が重なり合うことで、ますます強い上昇圧力にさらされている。
地政学的リスクはもはや遠い問題ではない。関税の影響が主に想定または予測上のリスクだった1年前と違い、今日見られる混乱は現実のものとなっている。資材、設備、輸送、燃料、労働力といったすべての投入要素が複合的に作用し、建設コスト全体を押し上げている。
最大の課題は、最終的な建設コストがいくらになるのか見通せないことである。こうした不確実性に加え、継続的なコスト上昇圧力により、今日の市場環境において、プロジェクトの予算編成、引受判断、予測は著しく困難になっている。
■エネルギーに注目が集まる
エネルギーはコストを左右する大きな要素である。石油やガス由来の原料は、PVCパイプ、断熱材、屋根材、天井材、接着剤、アスファルトなど、さまざまな建設資材に使われている。そのため、エネルギーや石油化学製品の生産に影響を及ぼす何らかの混乱が生じれば、グローバルなサプライチェーン全体にインフレ圧力をもたらす可能性がある。
現代の建設業は、このグローバルなサプライチェーンに大きく依存している。例えば北米は、天然ガスや石油の埋蔵量を背景に、石油化学原料を域内でおおむね確保することができる。一方で、それらの原料を完成した建設資材に加工する能力が不足しているため、海外の製造能力に大きく依存している。今日のリスクを把握するには、まず以下のような多様なリスクカテゴリーを理解する必要がある。
生産やサプライチェーンのリードタイム(*プロセスの着手から完了までの所要期間)が長期化すると、価格変動のリスクも高まる。さらに、投入コストの上昇が生産に波及するにつれ、まだ完全には顕在化していないものの、いずれは川下にもインフレの影響が及ぶだろう。コスト上昇やサプライチェーンの遅延に加え、地政学や国際紛争をめぐる不確実性も引き続き重くのしかかっている。重要なのは、特定の出来事そのものよりも、そうした出来事がエネルギー市場を通じてどのように波及していくかである。
■重要なポイント:既存建物から価値を引き出す
建設コストの高騰は、新規プロジェクトの採算性に明らかに影響を与える。しかし、その影響は新規開発にとどまらず、再調達価額、運営費、維持管理・修繕、用途転換など、不動産のあらゆる分野に広範囲に及ぶ。コストが上昇する状況下で、オーナーはどの程度の現金準備金を確保する必要があるのか。さらに、テナントの賃料負担がより大きな問題となる前に、賃料をどこまで引き上げられるのか。
コストが高い状況では、全面的な再開発を行うのではなく、既存資産を近代化するという流れが、これまで以上に重視される可能性がある。これは、綿密なエンジニアリング、創造的なデザイン、規律ある資本配分とコスト管理を通じて、既存建物から価値を引き出す方法を理解している事業者にとってチャンスとなる。
最終的に重要なのは、単にプロジェクトへの支出を減らすことではない。新たに建設する場合と比べてわずかなコストで、既存資産が新築物件と競争できるようにする、最適なエンジニアリング手法を見出すことである。
4. 地政学:複雑化する世界でリスクをどう織り込むか
かつて地政学的リスクは、投資判断の背景にある要素にすぎず、多くの投資家がその存在を認識するものの、実際に投資判断へ織り込もうとするケースは少ない、いわば「テールリスク」の一つであった。しかし、もはやそうではない。現在、地政学的リスクは構造的な要因となり、インフレ、資本フロー、さらにはクロスボーダー投資(*国境を越えた投資)を規定する制度に組み込まれている。問題は、リスクに直面していると知ることと、そのリスクをいかに価格に織り込むかを知ることは全く別物である点だ。
政学を取り巻く状況そのものも複雑に絡み合っている。ウクライナ・ロシア戦争、イラン戦争、中国との緊張関係、変化する米国の通商政策、分断されたサプライチェーンなど、これらの要因はそれぞれ独自の時間軸で進み、異なる経路を通じて市場へ影響を及ぼす。個々の資産について適切なリスクプレミアムやディスカウントを見極めるには、こうした要因をすべて同時に解きほぐす必要がある。さらに、為替ヘッジコストによって、地政学的なリスクを検討する前に、クロスボーダー投資の利回りが圧迫されることもある。こうした状況が近いうちに落ち着くとは考えにくい。
多くの投資家は地政学的リスクが夜も眠れないほどの懸念材料だと語るが、それをどのように投資判断へ織り込んでいるのかを説明できる人は少ない。問題の一因は、その仕組みの複雑さにある。株式、債券、通貨、クレジット市場、不動産は、それぞれ地政学的ショックの受け止め方が異なり、相関関係も異なるため、すべての資産クラスに適用できる単一のモデルは存在しない。
■国内にとどまる資本
こうした混乱にもかかわらず、米国は依然として世界の資本を引き付け続けている。MSCIのクロスボーダー資本モデルによると、2026年には、ノルウェー、シンガポール、日本など、機関投資家の比重が高い国々から米国への資金流入が増加すると予測されている。
リスクの高まりを受けて、一部の資本は自国内にとどまる傾向もみられる。MSCIの調査では、注目すべき投資行動の違いが示されている。グローバルな投資方針を持つ機関投資家は、自国経済が弱含むと海外への資本配分を増やす傾向がある一方、民間の投資家はその逆で、資本を引き戻す傾向がある。
地政学的な不安定さは、国内における資本の流れにも影響を与えている。ニアショアリング(*近隣国への生産・調達移転)やサプライチェーンの再構築により、産業用不動産や物流施設への新たな需要が生まれている。また、欧州では防衛関連支出が加速している。
■重要なポイント:利用可能なものを活用する
リスクそのものを嫌う投資家はいない。問題は、そのリスクに見合うリターンが得られるかどうかである。リスクを測定するうえで、MSCIは米国不動産へのクロスボーダー資本流入を歴史的に説明してきた3つの要因、すなわち不動産利回りの相対的な水準、為替ヘッジコスト、投資元国の経済状況を軸とした有用な枠組みを提示している。商業用不動産の専門家はこうした枠組みを、すでに利用可能なさまざまなツールと組み合わせて活用することができる。
- 利回りスプレッドと為替ヘッジコストに関するシナリオモデルを構築し、地政学的動向が資産価値にどのような影響を与えるかのベースケースを確立する。
- 上場REITの評価は、プライベート市場の想定が現在も妥当かどうかをリアルタイムで確認するのに役立つ。オフィス、集合住宅、産業用不動産、データセンターなど、各セクターにおいて特定のリスクに対して公開市場がどのように反応しているかを追跡するとともに、機関投資家と民間投資家では同じマクロ経済シグナルを異なる形で、場合によっては正反対に読み取ることがある点にも留意する必要がある。
- 特にマクロ経済環境からみて米国不動産への投資配分の拡大が見込まれる資金供給国については、不動産カウンセラー協会のグローバルネットワークを活用し、現地の実情に即した情報を得る。
公開市場のシグナルは、プライベート市場の評価額にさらなる調整の余地があることを示唆している。分析のための枠組みを構築する意欲のある商業用不動産の専門家にとって、継続する地政学的リスクは単なる頭痛の種ではなく、十分な備えのない投資家が見逃してしまう新たな機会を生み出すものである。
5. 移住の方程式
■人々がライフスタイルを求めて移動している。こうしたなか、商業用不動産もその変化に追いつく必 要がある。
不動産業界にとって根本的な問いの一つは、どこに成長を見出すかである。しかし、近年の移住や人口動態の変化は、雇用増加予測に大きく依存していた従来の予測モデルを覆しつつある。
かつて移住は、主に雇用機会によって左右されていた。仕事さえあれば、人々は自然と移住してきた。しかし、今は必ずしもそうではない。特に米国では、労働者がより柔軟に働けるようになり、少なくとも一部の時間はリモートワークが可能になったため、毎日の通勤を楽にするために職場の近くに住む必要性が薄れてきている。
さらに、ベビーブーム世代の高齢化と、完全に引退した退職者の増加も重なっている。現在、米国人口の約20%が65歳以上であり、毎日推計1万1,000人が65歳を迎えている。
■ライフスタイルが居住地選択を左右する
移住の流れや居住地の決定は、仕事よりもむしろ、ライフスタイルの好み、生活の質、負担可能性、税制、成人した子供や孫の近くに住みたいという希望、さらには気候条件など、複雑な要素の組み合わせによる影響がますます大きくなっている。
近年、こうしたさまざまな理由から、テキサス州、アリゾナ州、フロリダ州、ノースカロライナ州やサウスカロライナ州などに多くの人が移り住んでいる。U-ホール社によると、純移住では南部諸州が引き続き上位を占めており、特に高齢世代でその傾向が顕著である。
一方で、人口流入がインフラや生活費に与える圧力、そして異常気象による悪影響も踏まえると、現在の移住パターンが持続可能なのかを疑問視する声もある。一部の地域では、これまで人を引き付けてきた優位性が失われ始め、人々の移住先が別の地域へ移る転換点に近づいている可能性がある。
住宅を購入し、買い物をすることで地元税収を支える住民を引き付け、企業にとっての人材基盤を確保したい地域社会は、人々が求めるライフスタイルを支えられる環境を整える必要がある。変化する人口動態に合わせて、不動産のあり方も変えていかなければならない。高齢者が住み慣れた地域で暮らせる住宅、変化する労働力に対応した新たな職場環境、あるいは能力や身体条件の異なる人々にも対応できる柔軟な空間など、次の時代の消費者を理解するためには、さまざまな情報源を広く参照することが重要である
■重要なポイント:データを深く掘り下げよう
商業用不動産の専門家は、人口動態、経済、その他のデータを一つや二つの側面だけで捉えるのではなく、多角的に見る必要がある。移住の傾向や変化する働き方・ライフスタイルの嗜好をより深く理解するために、さまざまな情報源からデータを収集・分析することが求められる。
人々がどこへ移動しているかを示す情報源としては、米国郵政公社、ユナイテッド・バン・ラインズ、U-ホール、オープンドアなどがある。幸いなことに、人口がどこで増えて、雇用がどこに向かっているかという情報だけにとどまらず、移住動向を把握するためのより複雑で多様なデータソースも増えている。
以下では、その全体像を捉えるうえで参考となるデータソースをいくつか紹介する。
- 米国労働統計局(U.S. Bureau of Labor Statistics)
- 米国国勢調査局(U.S. Census Bureau)
- 米国旅行協会「U.S. Travel Snapshot April 2025(米国旅行概況 2025年4月)」
- サイトセレクション誌「2026 PROSPERITY CUP(2026年繁栄カップ)」
- CNBC「Top States for Business in America 2026: Full rankings(2026年版アメリカでビ
ジネスに最適な州:完全ランキング)」 - U.S. News誌「Rankings: Overall Best States(総合ランキング:アメリカで最高の州) 」
6. 住宅の入手可能性
■コスト上昇が、人々、雇用主、そして地域社会により大きな波及効果をもたらしている
意図していたかどうかにかかわらず、今やあらゆる立地選定は住宅問題と切り離せなくなっている。企業が立地や事業拡大先を検討する際には、必要な人材を採用できるかどうかだけでなく、従業員が職場から無理なく通える距離に住めるだけの住宅費を負担できるか、さらにその地域社会が彼らを引き留めるために必要な住宅の選択肢を提供しているかどうかも問われるようになっている。
かつては住宅の手頃さを強みに競争していた市場でも、今では多くの住民にとって住宅が手の届かないものになりつつある。この変化によって、長年にわたり地方中核都市や地方小規模都市にとって確かな強みであった「住宅の手頃さ」が損なわれつつある。根本的な問題は、供給が需要に追いついておらず、かつ必要とされる場所で供給が追いついていないことにある。
■中間層向け住宅の不足は採算の問題である
住宅不足は、近年の住宅供給が多くみられた高級住宅や手厚い補助の対象となる住宅ではなく、主に働く世帯や中所得層向けの住宅に集中している。さらに、土地価格と人件費の高騰が問題を悪化させ、建設業者はより大型で高仕様の住宅に傾く一方、かつては持ち家取得の入り口となっていた比較的手頃なスターターホーム(*初めてマイホームを購入する人が選ぶ比較的手頃な小ぶり住宅)の供給は減少している。
その圧力を最も強く受けているのは、教師、看護師、熟練技能者、警察・消防などの緊急対応職、若手専門職など中間層の世帯である。こうした世帯は住宅補助を受けるには所得が高すぎる一方で、職場の近くで購入または賃借できる住宅を見つけることができない。住宅補助制度では一般に地域の所得中央値の60〜80%程度を所得上限としている。一方、雇用需要の高い市場の住宅価格は、補助の基準をわずかに上回る世帯が無理なく負担できる水準を大きく上回っている。
こうしたひっ迫は住宅購入動向にも表れている。NAR(全米不動産協会)によると、初回住宅購入者の年齢の中央値は過去最高の40歳まで上昇する一方、市場に占める初回購入者の割合は過去最低の21%まで低下している。
■インフラと土地利用こそが重要なカギとなる
住宅は単独で存在するものではない。上下水道の処理能力、道路、駐車場、公共スペースなどが、新たな住宅建設が可能か、あるいは既存の住宅地域が人口増加を吸収できるかを左右する。インフラ投資と既存建物の用途転換(アダプティブ・リユース)、そして段階的かつ計画的な新規開発を組み合わせる地域では、成長と地域特性の維持は必ずしも対立するものではないことが示されている。実現には資金と持続的な政治的意思が必要だが、それに真剣に取り組む意思のある地域では実際に成果がみられている。
国際的に見ても、補助金単独ではない土地利用政策によって入手可能な住宅タイプの選択肢を広げられることは、高密度で公共交通機関と結びついた複合用途開発が実証している。そのまま適用できるモデルはないが、いずれも同じカギを指し示している。すなわち、資金調達だけではなく、供給とゾーニングこそが結果を決定づけるのである。
■重要なポイント:創造的な思考が求められる
この問題を解決するには、新築住宅を増やすだけでは不十分である。自然に発生している手頃な住宅を保全すること、住民のニーズが変化しても地域に住み続けられるよう多様な住宅タイプを切れ目なく整備すること、そして住宅を後から対応すべき問題ではなく、経済発展を支える中核的なインフラとして捉えることが必要である。
不動産カウンセラーは住宅、インフラ、労働力計画が交わる領域に位置しており、この業界の関与は不可欠である。今後優位に立つ地域社会は、必ずしも最も速く成長する地域ではなく、意図を持って成長する地域社会である。
7. 不良資産と借り換えリスク
■問題は解消されたのではなく、先延ばしにされているだけである
満期を先送りし続けることは、市場の流動性を圧迫する。ローン満期をめぐる議論が、まるで同じ曲が延々と繰り返して流されているように感じられるのも不思議ではない。満期到来の波と、迫りくる潜在的な不良資産の増加は、ここ数年議論の的となってきた。問題は、この解決に向けてほとんど何も手が打たれていないことである。
多くの債務の返済期限が延長され満期日が先送りされてきたため、現在どの程度の債務が実際に存在し、そしてそれらの満期債務にどれほどの潜在的な市場リスクが隠れているのかを正確に把握することは困難である。推計はさまざまであるが、今後18ヶ月だけでも1兆ドルを超える債務が満期を迎えるという点については多くの見方が一致している。
■緩やかに巻き戻す
満期の波が積み上がってきた背景には、貸し手が柔軟に対応し、借り手と協議しながら条件変更や融資期間の延長に応じてきたことがある。一方で、積みあがってきた満期債務をどのように市場を混乱させずに解消するかについては、いまだ明確な答えが見出されていない。取引件数が少ないため、市場均衡価格はまだ形成されておらず、多くの場合、帳簿価額も現在の市場実態を反映していない。良い面としては、不良資産やショートセール(*ローンが払えなくなった際、債務残高を下回る価格で、債権者の同意を得て不動産を売却する方法)の急増を回避できたことで、現所有者にとって商業用不動産市場の安定につながるとともに、多くの貸し手が巨額の損失を計上することも避けられてきた。
こうしたローンをそのまま維持することの問題点の一つは、市場でその資本が循環しないことである。貸し手は当初想定していた期間内に元本を回収できず、新たな物件取得への融資や、キャッシュフローがプラスの資産の借り換えに利用できる資本が制約される。資本そのものは不足しているわけではないが、融資は厳しい基準を満たすものだけに集中している。貸し手は選別姿勢を強め、融資対象は狭まり、資本コストは上昇し、さらにその資金に付随する融資条件も必ずしも借り手のニーズや支払能力に合致するとは限らない。
■重要なポイント:忍耐が必要
満期の波と、未解決のローン残高によるリスクの高まりは、多くの人が考えているよりも長く続く問題となるだろう。終わりのないループに陥っているわけではないにせよ、市場は依然として様子見の状態にある
借り手も貸し手も、追加の自己資金を投入せずにローンの借り換えが容易になるよう、金利が低下すること、あるいは資産価値が回復することを期待している。しかし、短期的には借入コストが高まる兆候が見られ、近いうちに借り換えを必要とする借り手にとっては歓迎できる状況ではない。さらに、金 利が低下するのではなく上昇する可能性は、貸し手に満期問題を何らかの形で解決するよう促すきっかけとなりうる。その結果、ショートセールやREO(*貸し手が差し押さえなどを経て保有する不動産)の在庫が増加する可能性がある。
8. 気候のリスクの高いコスト
■サステナビリティとレジリエンスをめぐる関心は、財務リスクとROI(投資対効果)へ
商業用不動産業界は、サステナビリティをめぐるさまざまな議論のなかから、最も重要なこと、すなわち最終損益に焦点を絞りつつある。気候関連リスクは、理念的な観点だけではなく、より実務的な視点から捉えられるようになっている。
根本的に、CFO、投資家、資金提供者は、サステナビリティのビジネス上の合理性を理解し、建物が資金調達可能で、保険を付保でき、テナントにとって魅力的であるものを確保したいと考えている。どの程度のリスクにさらされているのか、そして、そのリスクを軽減し異常気象に直面しても高いレジリエンスを確保するためにどのような選択肢があるのかを見極める必要がある。
■高まるビジネス上の合理性
サステナビリティは今や、これまでとは明らかに異なる形で経営層の重要課題となっている。気候変動に起因する保険料の高騰だけでも、企業に対応を迫る動機となっている。不動産保険料率は大幅に軟化しているものの、その緩和にはばらつきがあり、保険料は依然として2022年以前の水準を大きく上回っている。災害リスクの高い資産を保有するオーナーは、依然として補償範囲の制限や高い免責額に直面しており、一部の市場ではどれほど高い保険料を支払っても十分な補償を確保することが難しい状況にある。
イラン戦争と激化するロシア・ウクライナ紛争はエネルギー価格を乱高下させている。同時に、老朽化したインフラやAI・データセンター開発による需要増加によって、多くの地域が電力網の逼迫に直面している。規制面でも、世界各地の不動産所有者は、新たな建物性能基準、排出量上限、情報開示規則といった、変化し続ける状況への対応を迫られている。
サステナビリティに対し、信頼できる金銭的な価値を割り当てることは、これまで常に課題となってきた。しかし現在では、そのビジネス上の合理性を明らかにし、グリーンプレミアムやブラウンディスカウント(*環境性能の低い建物が市場で価格・評価のディスカウントを受けること)を定量化するためのより多くのデータが登場しつつある。市場では、こうしたディスカウントが実際に適用されるようになり、必要となる投資規模を把握した結果、買い手が取引から撤退するケースもみられる。一方、ハリケーン対応窓や耐風屋根システムなど、リスク軽減やレジリエンス向上のための改修を実施し、その内容を記録している物件では、保険料の低下などのメリットも現れている。
■重要なポイント:サステナビリティの価値を見極める
業界全体として、潜在的な陳腐化という観点から、サステナビリティのコストと価値をより慎重に検討する必要がある。サステナビリティ投資はこれまでどのように行われてきたのか。今後どのような投資が必要なのか。テナントは、サステナビリティ機能が備わっている場合とそうでない場合をどのように捉えているのか。こうした分析を行うことで、地域や市場ごとに建物をリポジショニングする際の機会(チャンス)と課題がどこにあるのかが明らかになるだろう。
データが不完全であることや、規制の先行きが不透明であることを理由に、取り組みを止めてはいけない。データ活用の方針を策定し、実行に移そう。利用可能なツールやリソースを活用して電気・ガス・水道などの使用量データを収集し、自社のパフォーマンスを同業他社と比較・評価することも重要である。コンプライアンスと規制をめぐる環境は変化し続けるが、今こそ不動産評価における標準的なビジネス慣行にサステナビリティを組み込むべき時である。
9. 人手不足
■人手不足がコスト上昇と工期の長期化を招いている。
建設業界では、設計者やエンジニアから専門技能職、現場作業員に至るまであらゆる分野で人手不足が深刻化している。その根本原因は職種によって異なる。労働者の高齢化、新規参入者の減少、移民政策の厳格化など要因はさまざまだが、結果は同じである。つまり、人が足りないということである。
建設・開発パイプラインのあらゆる分野が、人手不足の影響を受けている。人手不足は不動産業界全体に波及し、工期の長期化やコスト上昇につながっている。米国労働統計局によると、7月時点で、建設労働者(生産・非管理職)の平均時給は前年同月比5.2%上昇し、民間部門の3.2%上昇を上回った。
■データセンター需要の突出した拡大
コロナ禍では、建設プロジェクトが減速、あるいは完全に停止した。その後、一部地域では開発が再び活発化し始めている。一方で、プロジェクトコストの上昇や経済の不確実性の高まりといった大きな逆風も存在する。現在の建設活動や需要が持続可能かどうか見通せないため、人員増に慎重な建設会社もある。
データセンターの急速な拡大は、建設人材の不足をさらに悪化させている。特に、電気工、HVAC(空調設備)技術者、配管工などの熟練技能者への需要急増が賃金を押し上げ、住宅や商業施設の建設プロジェクトから人材が流出する事態を招いている。
オックスフォード・エコノミクスによると、労働市場への影響が特に大きいのは、バージニア州北部やテキサス州などのデータセンター集積地である。バージニア州では、データセンターが建設活動全体の約10%を占めており、その割合は今後さらに上昇すると見込まれている。テキサス州も主要なデータセンター集積地として台頭しており、2030年までにデータセンターの建設活動が州全体の5%以上を占めると予測されている。
■重要なポイント:時間をかけて詳細な分析を行う
人件費は建設予算の大きな割合を占め、場合によっては20〜40%にも達する。同時に、資材費、資本コスト、土地代、その他のソフトコストも上昇している。その結果、住宅や商業施設の新規建設プロジェクトは採算を確保することがますます難しくなる一方、再調達コストは上昇を続けている。
これは、商業用不動産の専門家にとって、評価分析を行う際に、より慎重かつ綿密な姿勢が求められることを意味する。より多くのデータや情報を収集するために時間をかけることで、新規建設プロジェクトの評価結果が、「ぎりぎり採算が合う」水準から「採算が合わない」水準へと変わる可能性もある。一方で、より深く分析することで新たな情報が明らかになり、採算性がぎりぎりだったプロジェクトが非常に有望な案件へと変わる場合もある。今は、コストを抑えるために必要な手順を省いたり、手抜きをしたりするべき時ではない。追加の分析に時間をかけることが、最終的には成果につながる。
10. オフィスセクターの変革
■機会か、陳腐化か: オフィスの未来とは
オフィス市場の回復は、控え目に言っても不安定な状態で波がある。強い物件が好調を維持し、それ以外は生き残りに苦戦しているという「二極化」した市場の話は、すでによく知られている。しかし、その表面下では、変革、用途転換、そして陳腐化というより複雑な状況が進んでいる。
「今やどこからでも働けるようになったため、誰もオフィスに戻りたがらず、オフィスビルはもはや不要になる」という見方は、しばしば誇張されてきた。同じような考え方は小売業にもみられた。オンラインで買い物ができるなら、なぜわざわざ店に行く必要があるのか、という発想である。ショッピングモールや商業施設の終焉という見方は言い過ぎだったものの、そうした長期的な構造変化によってこの20年間で勝者と敗者が大きく選別された。一部のオフィスも、同様の道をたどる可能性が高い。
■オフィス市場は再編の局面へ
オフィスの変革は現実に進んでいる。オフィス利用企業は、仕事をどのような形で行うのか、人々がどこで働くのか、そしてどの職種をどこに配置すべきかについて、さまざまなあり方を模索している。その結果、オフィスビルの潜在的な収益性やその価値をどのように評価すべきかについて見直しが進んでいる。
ただし、オフィスが直面する課題は必ずしも新しいものではない。テナント企業は長年にわたり、コスト削減に注力してきた。企業はバックオフィス業務やコールセンターを、コストの高い大都市圏から、よりコストの低い地方都市や海外市場へ移してきた。
ある意味では、従業員に在宅勤務を認めることも、同じ流れの延長線上にある。通勤時間が短くなるのであれば、従業員は賃金の減少を受け入れる傾向があることは、広く知られている。とはいえ、オフィスは依然として高付加価値の仕事が行われる場所であり、優秀な人々が集まり、社会関係資本が生まれる場所でもある。
■重要なポイント:適切な選択肢を見つける
テナント企業の視点では、今後も需要は市場の二極化を後押しすることになる。企業は、従業員と業務の双方を支えるオフィス空間を選ぶようになるだろう。一方で、オフィスのあり方はなお変化の途上にある。テナントは、多様な働き方に対応できる柔軟なスペースを求めている。同時に、オフィス利用コストの管理は依然として重要な課題であり、今後も立地戦略に影響を与え続けるだろう。
投資家の視点では、機関投資家はオフィス資産の取得に依然として慎重である。その理由は二つある。一つは将来の需要をめぐる不確実性、もう一つはオフィスビルの運営に伴う高いコストである。オフィスビルは、ただ稼働させ続けるだけでも多くのコストがかかり、それ以外にもNOI(純営業収益)を押し下げるさまざまな費用が発生する。
現在の市場で投資家が成功するには、適切な資産を取得し、それを適切に運営することが重要である。現在オフィス市場に流入している新しい資本は、地元の開発業者や自ら物件を保有・運営する事業者から来ている。彼らは、いわば市場の内情に精通しており、その市場の中でどの建物や立地が優れているのか、そしてどこに問題があるのかを理解している。さらに、機関投資家が取ろうとしないリスクを引き受ける意思も持っている。
※TOP10の内容は以上であるが、原文のウェブサイトでは、米国版のほかにアジア、欧州、ラテンアメリカのマーケットレポートも掲載されている。ご関心のある方は、"The CRE® 2027 Top Ten Issues Affecting Real Estate®"のウェブサイトから閲覧できる。
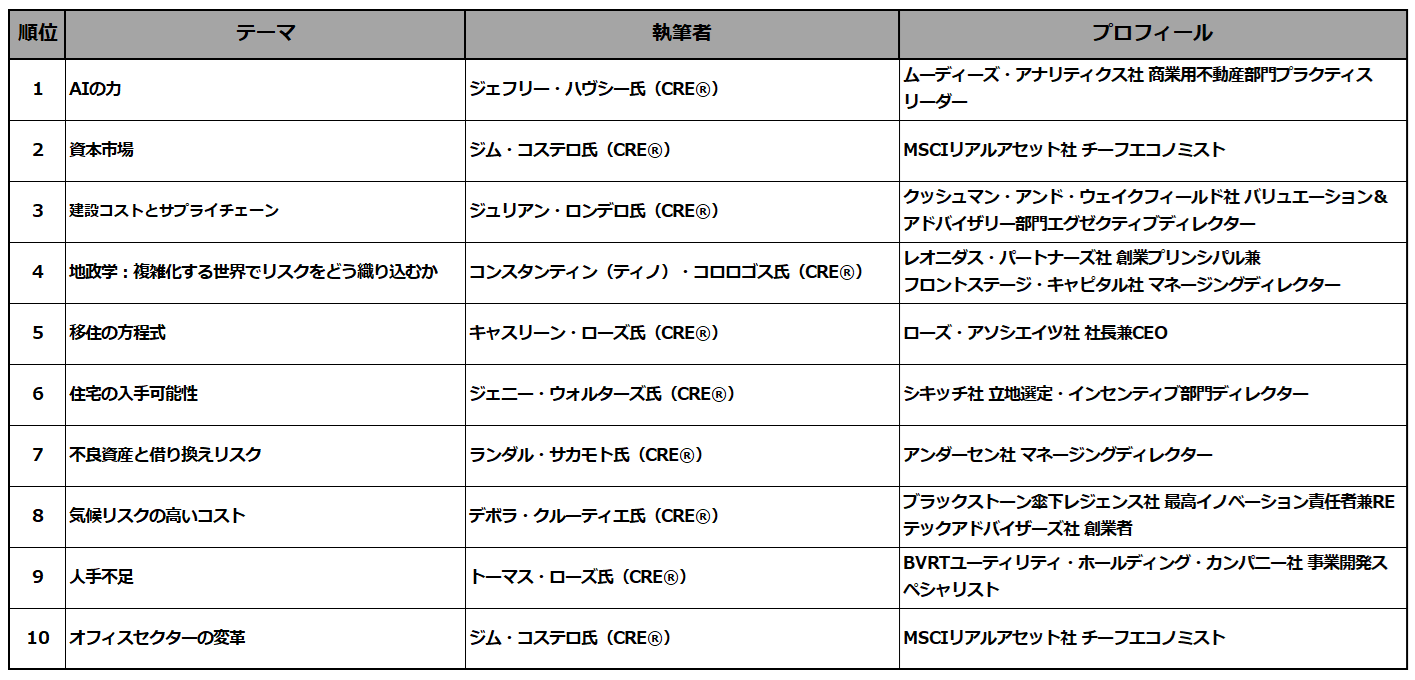
(参考1)執筆者リスト
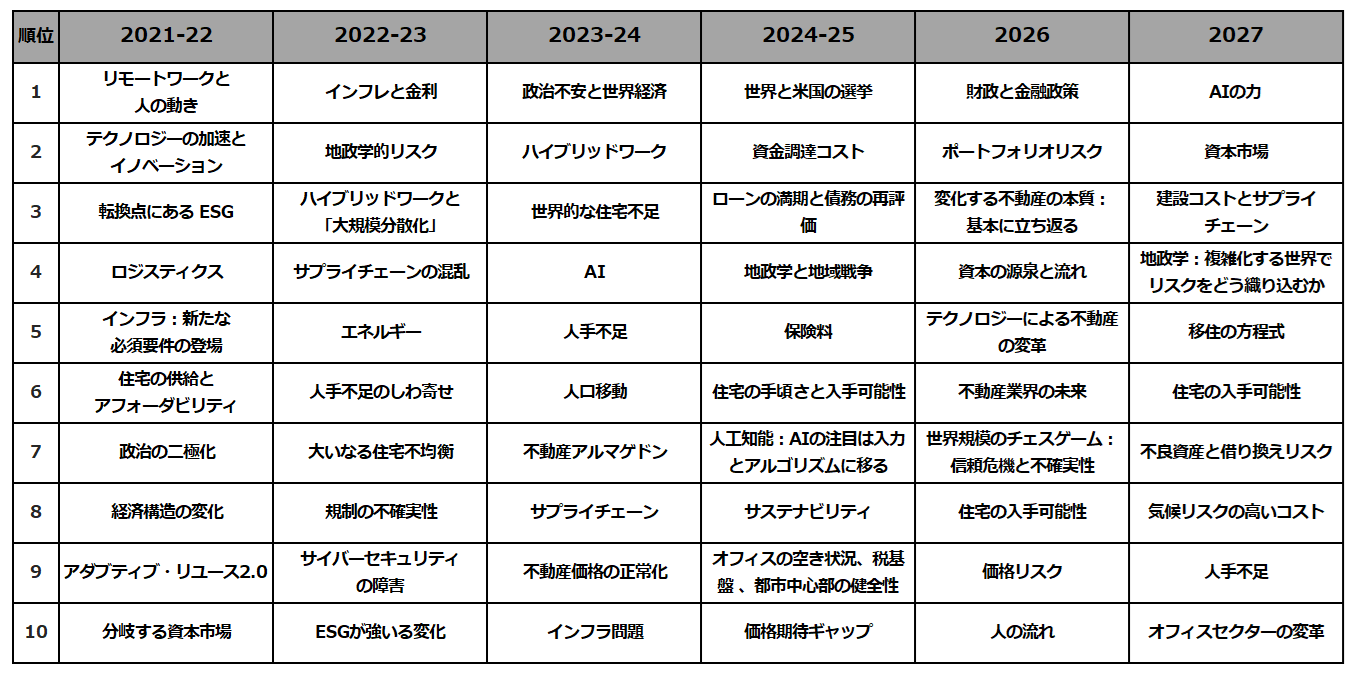
(参考2)最近のCRE® Top 10リスト
- 当レポート記載の内容等は作成時点のものであり、正確性、完全性を保証するものではありません。
- 当社の事前の了承なく、複製、引用、転送、配布、転載等を行わないようにお願いします。